
Utang Menembus Rp10.293 Triliun, Seberapa Aman?
Terkini
13 Aug 2026 10:58
•
8 min read
•
161 views
•
By Redaksi: PerwirasatuNews.my.id
PerwirasatuNews.my.id, 13 Agustus 2026.Angka Besar dan Rasa Aman..!Utang pemerintah Indonesia menembus Rp10.293,69 triliun pada akhir Juni 2026. Mente...
PerwirasatuNews.my.id, 13 Agustus 2026.
Angka Besar dan Rasa Aman..!
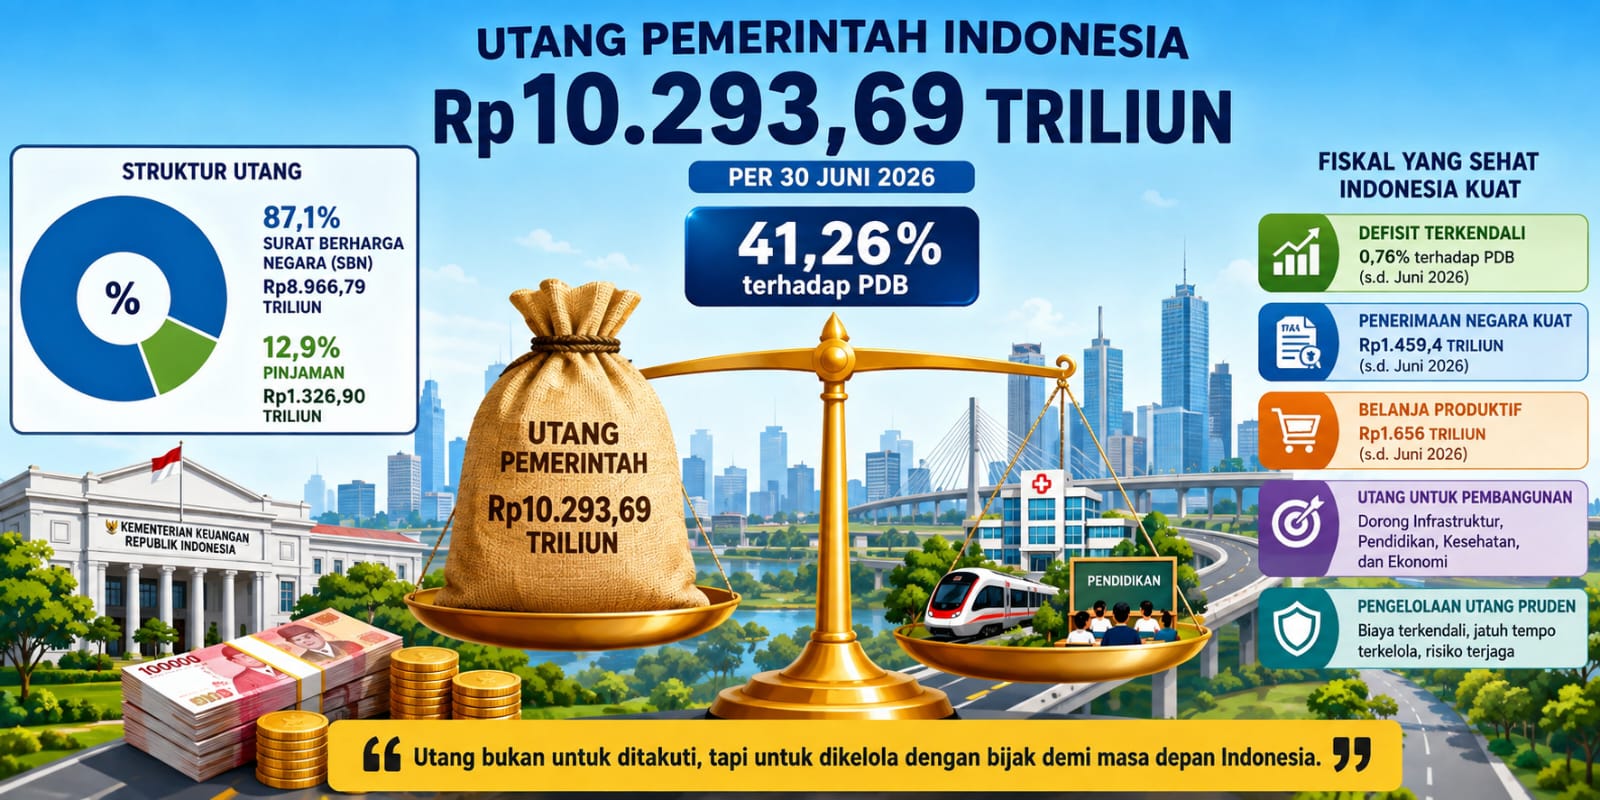
Utang pemerintah Indonesia menembus Rp10.293,69 triliun pada akhir Juni 2026. Menteri Keuangan Purbaya Yudhi Sadewa menilai posisi tersebut masih relatif aman karena rasio utang terhadap Produk Domestik Bruto berada di 41,26 persen, jauh di bawah batas 60 persen. Namun, di balik angka yang tampak menenangkan itu, terdapat pertanyaan yang lebih penting: seberapa kuat kemampuan fiskal negara membayar kewajiban tersebut?
Kompas.com pada 12 Agustus 2026 memberitakan respons Purbaya terhadap posisi utang pemerintah yang telah menembus angka Rp10.000 triliun. Dalam pemberitaan tersebut, angka Rp10.269 triliun digunakan sebagai gambaran posisi utang per Juni 2026. Namun, sejumlah laporan yang mengutip data Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan mencantumkan angka lebih presisi, yakni Rp10.293,69 triliun.
Warta Ekonomi pada 12 Agustus 2026 juga melaporkan angka Rp10.293,69 triliun berdasarkan data DJPPR. Validnews pada tanggal yang sama mencatat angka serupa. Perbedaan penyajian tersebut penting dicatat agar publik tidak dibuat bingung oleh dua angka yang beredar. Untuk kepentingan analisis, angka Rp10.293,69 triliun lebih layak dijadikan basis karena merupakan angka yang disajikan secara rinci bersama komposisi utang pemerintah.
Posisi tersebut setara 41,26 persen terhadap PDB. Struktur utang didominasi Surat Berharga Negara sebesar Rp8.966,79 triliun atau sekitar 87,1 persen. Sementara pinjaman berada di sekitar Rp1.326,90 triliun atau 12,9 persen. Dengan demikian, sebagian besar pembiayaan pemerintah bergantung pada instrumen surat berharga yang diterbitkan kepada pasar keuangan.
Di sinilah persoalan utang tidak cukup dibaca dengan satu angka rasio. Batas 60 persen memang penting karena menjadi bagian dari kerangka disiplin fiskal Indonesia. Tetapi batas tersebut tidak dapat diperlakukan sebagai garis pemisah sederhana antara aman dan berbahaya. Negara yang berada di bawah 60 persen belum tentu memiliki ruang fiskal tanpa batas. Sebaliknya, negara dengan rasio lebih tinggi tidak otomatis berada dalam krisis.
Rasio utang terhadap PDB hanya menunjukkan perbandingan antara stok kewajiban dan ukuran perekonomian. Ia belum menjawab berapa besar bunga yang harus dibayar, bagaimana profil jatuh tempo utang, berapa kebutuhan pembiayaan kembali, bagaimana perubahan suku bunga memengaruhi biaya utang, maupun seberapa besar penerimaan negara tersedia untuk memenuhi kewajiban tersebut.
Karena itu, pernyataan bahwa utang Indonesia masih jauh di bawah 60 persen memang benar, tetapi belum cukup untuk menutup seluruh perdebatan. Pertanyaan berikutnya justru harus diarahkan kepada kualitas fiskal: apakah penerimaan negara tumbuh cukup kuat, apakah defisit terkendali, apakah utang digunakan untuk kegiatan produktif, dan apakah pertumbuhan ekonomi mampu menjaga beban utang tetap terkendali?
Ketika Utang Bertambah, Fiskal Diuji
Data DJPPR menunjukkan posisi utang pemerintah pada akhir Maret 2026 sebesar Rp9.920,42 triliun. Pada akhir Juni, angkanya menjadi Rp10.293,69 triliun. Dengan demikian, dalam tiga bulan terjadi kenaikan sekitar Rp373,27 triliun. Dibandingkan akhir 2025 yang berada di kisaran Rp9.637,90 triliun, kenaikan hingga Juni juga cukup besar.
Kenaikan nominal itu sendiri tidak otomatis menunjukkan kegagalan pengelolaan fiskal. Pemerintah memang menggunakan pembiayaan utang sebagai salah satu instrumen untuk memenuhi kebutuhan APBN. Persoalannya bukan sekadar apakah utang bertambah, melainkan apakah pertambahan tersebut sebanding dengan kemampuan ekonomi dan penerimaan negara.
Data APBN hingga Juni 2026 memberikan gambaran yang lebih lengkap. Kementerian Keuangan mencatat pendapatan negara mencapai Rp1.459,4 triliun, sedangkan belanja negara mencapai Rp1.656 triliun. Defisit APBN tercatat Rp196,5 triliun atau 0,76 persen terhadap PDB. Bloomberg Technoz pada 23 Juli 2026 melaporkan realisasi tersebut berdasarkan data Kementerian Keuangan.
Angka pendapatan yang tumbuh 21,4 persen secara tahunan memberikan alasan bagi pemerintah untuk bersikap optimistis. Pada saat yang sama, belanja negara tumbuh 17,8 persen. Artinya, sampai pertengahan tahun, penerimaan dan belanja sama-sama bergerak cukup kuat. Pemerintah bahkan mencatat keseimbangan primer masih positif.
Namun, optimisme tersebut tidak boleh membuat pertanyaan mengenai struktur pembiayaan hilang. Pendapatan negara yang tumbuh tinggi harus diuji keberlanjutannya. Jika pertumbuhan penerimaan hanya bersifat sementara sementara kebutuhan belanja dan pembayaran kewajiban meningkat secara konsisten, ruang fiskal dapat kembali menyempit.
Purbaya telah menyampaikan bahwa pemerintah ingin menjaga defisit dan meningkatkan efektivitas penerimaan pajak. Strategi tersebut masuk akal. Cara paling sehat untuk mengurangi ketergantungan terhadap pembiayaan utang bukan sekadar menghentikan utang secara mendadak, melainkan memperkuat kapasitas penerimaan negara sekaligus memastikan belanja menghasilkan manfaat ekonomi.
Tantangannya adalah kualitas penerimaan. Negara tidak cukup hanya meningkatkan angka penerimaan dalam jangka pendek. Basis pajak perlu diperluas, kepatuhan perlu diperbaiki, administrasi harus semakin efektif, dan aktivitas ekonomi formal harus berkembang. Jika penerimaan meningkat karena perekonomian tumbuh, kemampuan negara membayar kewajiban juga ikut menguat.
Sebaliknya, utang yang digunakan untuk membiayai kegiatan produktif memiliki karakter berbeda dengan utang yang hanya menopang pengeluaran tanpa menghasilkan peningkatan kapasitas ekonomi. Karena itu, pertanyaan mengenai penggunaan utang sama pentingnya dengan pertanyaan mengenai jumlah utang.
Publik berhak mengetahui apakah pembiayaan tersebut menghasilkan infrastruktur yang meningkatkan produktivitas, memperbaiki kualitas manusia, memperkuat industri, memperluas kesempatan kerja, atau meningkatkan kapasitas penerimaan negara. Semakin jelas hubungan antara utang dan manfaat ekonomi, semakin mudah pula publik menilai apakah utang tersebut dikelola secara bertanggung jawab.
Dominasi SBN juga menghadirkan dimensi lain. Ketika sekitar 87 persen utang berasal dari Surat Berharga Negara, kepercayaan pasar menjadi faktor penting. Pemerintah harus mempertahankan kredibilitas fiskal agar biaya pembiayaan tetap terkendali. Perubahan suku bunga, sentimen investor, nilai tukar, dan kondisi pasar global dapat memengaruhi biaya pengelolaan utang.
Karena itu, risiko utang tidak selalu muncul dalam bentuk krisis yang tiba-tiba. Ia dapat muncul perlahan melalui meningkatnya biaya bunga, kebutuhan refinancing, tekanan nilai tukar, atau menyempitnya ruang anggaran. Justru karena risikonya dapat datang secara bertahap, pengelolaan fiskal membutuhkan disiplin jauh sebelum sebuah batas formal terlampaui.
Bukan Soal Takut Berutang
Perdebatan tentang utang Indonesia seharusnya tidak diarahkan kepada dua kutub yang sama-sama berlebihan. Kutub pertama menganggap angka Rp10.293,69 triliun sebagai bukti bahwa negara berada di ambang krisis. Kutub kedua menganggap semuanya aman hanya karena rasio utang masih 41,26 persen. Keduanya terlalu sederhana untuk menggambarkan persoalan fiskal yang sebenarnya.
Purbaya benar ketika mengatakan bahwa rasio utang Indonesia masih jauh di bawah 60 persen. Tetapi dari sudut pandang kebijakan publik, angka tersebut hanyalah salah satu indikator. Pemerintah tetap perlu menjelaskan bagaimana utang dikelola, berapa biaya pembiayaannya, bagaimana profil jatuh temponya, dan seberapa besar manfaat ekonomi yang dihasilkan.
Perbandingan dengan negara lain juga harus dilakukan secara hati-hati. Purbaya sempat membandingkan rasio utang Indonesia dengan Singapura. Perbandingan semacam itu dapat memberikan perspektif, tetapi tidak boleh menjadi alasan untuk menganggap rasio utang Indonesia otomatis aman. Struktur utang, aset pemerintah, sistem pensiun, basis penerimaan, kedalaman pasar keuangan, dan karakter ekonomi setiap negara berbeda.
Negara dengan rasio utang tinggi dapat tetap memiliki kemampuan pembiayaan yang kuat jika mempunyai aset, penerimaan, institusi, dan kredibilitas yang memadai. Sebaliknya, negara dengan rasio utang lebih rendah tetap dapat menghadapi tekanan apabila pertumbuhan ekonomi melemah, penerimaan stagnan, atau biaya pembiayaan meningkat.
Karena itu, ukuran kesehatan fiskal Indonesia harus dibaca melalui beberapa indikator sekaligus. Rasio utang terhadap PDB penting, tetapi harus dibaca bersama defisit, keseimbangan primer, penerimaan negara, pertumbuhan ekonomi, beban bunga, struktur jatuh tempo, risiko nilai tukar, dan kebutuhan pembiayaan kembali.
Di sinilah angka Rp10.293,69 triliun memperoleh makna sebenarnya. Ia bukan sekadar angka besar yang menakutkan, tetapi juga bukan angka yang dapat diabaikan hanya karena masih berada di bawah batas 60 persen. Ia merupakan kewajiban yang harus dikelola dari tahun ke tahun melalui APBN.
Setiap tambahan utang berarti pemerintah memperoleh ruang pembiayaan hari ini dengan konsekuensi pembayaran pada masa mendatang. Karena itu, semakin besar stok utang, semakin penting memastikan bahwa penerimaan negara dan kapasitas ekonomi juga berkembang secara memadai.
Namun, kritik terhadap utang tidak boleh berubah menjadi anggapan bahwa pemerintah sama sekali tidak boleh berutang. Dalam negara modern, utang merupakan salah satu instrumen pembiayaan. Yang menentukan kualitasnya adalah tujuan, biaya, risiko, transparansi, dan kemampuan membayarnya.
Persoalan yang harus diawasi adalah ketika utang tumbuh lebih cepat daripada kemampuan negara memperkuat penerimaan dan produktivitas ekonomi. Pada titik itulah ruang fiskal dapat tertekan. Pemerintah tidak perlu menunggu rasio utang mendekati 60 persen untuk mulai memperbaiki kualitas pengelolaan fiskal.
Karena itu, pernyataan “masih di bawah 60 persen” seharusnya menjadi awal penjelasan, bukan akhir perdebatan. Pemerintah perlu menunjukkan kepada publik bukan hanya bahwa batas formal belum terlampaui, tetapi juga bahwa tren utang tetap terkendali, biaya pembiayaan dapat dikelola, penerimaan diperkuat, dan utang menghasilkan manfaat ekonomi yang cukup untuk menopang kewajiban di masa depan.
Pertanyaan paling penting bukan apakah Indonesia boleh berutang. Pertanyaannya adalah apakah setiap tambahan utang meningkatkan kemampuan Indonesia untuk tumbuh dan membayar kewajibannya sendiri.
Jika jawabannya ya, utang dapat menjadi instrumen pembangunan. Jika tidak, utang berisiko berubah menjadi beban yang mempersempit pilihan pemerintah di masa depan.
Maka, angka Rp10.293,69 triliun tidak semestinya memicu kepanikan. Tetapi angka itu juga tidak layak disambut dengan rasa aman yang berlebihan. Ia harus menjadi alarm untuk memperkuat disiplin fiskal, memperbesar penerimaan, menjaga defisit, meningkatkan kualitas belanja, dan memastikan pembiayaan negara benar-benar menghasilkan pertumbuhan.
Ukuran keberhasilan fiskal bukan seberapa dekat pemerintah dapat bergerak menuju batas 60 persen tanpa melewatinya. Ukuran yang lebih penting adalah seberapa jauh negara mampu menjaga agar utang tetap menjadi alat untuk memperbesar kapasitas ekonomi, bukan kewajiban yang perlahan mengurangi ruang gerak generasi berikutnya.
Sumber: Dwi Taufan Hidayat
Komentar (0)
Belum ada komentar.
Related Articles
Ad
Recent Articles
•
Komitmen Bangun Jakarta Bersinar Dukung Pramono, Ormas Madas Nusantara Akan Kritisi Bank Jakarta Serta Sejumlah BUMD dan Dinas Yang Diduga Bocor
•
Partai Loyalis Soeharto, Parsindo Mulai Konsolidasi Memanaskan Mesin Partai Menuju Pemilu 2029
•
LSM LIRA Trenggalek Launching Aplikasi Teras Desa di Kecamatan Pule Permudah Akses Layanan Online Masyarakat Desa
•
Genteng Bongkaran SDN 1 Maroko Diduga Diperjualbelikan, MOI Jabar Minta Pengelolaan Aset Diperiksa
•
Diduga Ada Potongan 3% Dana BOSP PKBM Garut, Pengelola Diminta Buka Suara
•
Polisi Amankan Tiga Tersangka Bisnis Gelap Benih Lobster di Garut
•
Biaya Parkir Wisata Cipanas Jadi Sorotan, Begini Kata Kepala Disparbud Garut
•
Oknum Kades Mekartanjung Diduga Terlibat Penganiayaan, Keluarga Korban Pertimbangkan Langkah Hukum
•
Demo Akbar Desak Hukum Mati Koruptor Kakap dan Segera Sahkan UU Perampasan Aset
•
Pengajian Rutin Bulanan MT.Balwan Gelar Tema: Perkuat Persatuan dan Syukuri Nikmat Kemerdekaan
Popular Articles
•
Kedekatan Kadis Perkim Garut dengan Pengusaha AR Disorot, Isu Proyek Inden Mencuat
•
Dugaan Permintaan Uang Rp30 Juta Terkait Warung Tramadol di Garut
•
Polres Garut, Dinas Kesehatan, BPOM, dan BNNK Didesak Tingkatkan Pengawasan Dugaan Peredaran Obat Keras
•
Terduga Penyalahgunaan BBM Bersubsidi di Garut Ditangkap Polisi
•
Selamat Datang AKBP Niko N Adi Putra sebagai Kapolres Garut yang Baru